Drei Leute, eine Satzung, ein Prüfungsverband; mehr braucht es für eine eingetragene Genossenschaft nicht. Fast. Wie gelingt die Gründung Schritt für Schritt, wo hakt es in der Praxis und warum lockt der Gesetzgeber bald mit einer 20-Tage-Garantie.
Geld leihen statt Anteile verteilen
Ihre Bank findet das EE-Projekt toll, nur finanzieren möchte sie es nicht? Viele Unternehmen aus der Erneuerbare-Energien-Branche stehen an diesem Punkt vor derselben Frage: Wie lässt sich Kapital beschaffen, ohne die eigene Handlungsfreiheit aufzugeben?
Eine Antwort kann die Emission einer eigenen Unternehmensanleihe sein. Mit einer Anleihe, auch Schuldverschreibung genannt, leihen Ihnen Anleger einen festen Betrag für eine festgelegte Zeit. Ihre Investoren werden nur Gläubiger, keine Gesellschafter, da keine Anteile abgegeben werden. Sie erhalten die in den Anleihebedingungen festgelegten Zinsen und am Laufzeitende ihr Kapital zurück. Für Sie als Emittent bedeutet das: planbare Finanzierungskosten, kein Mitspracherecht Dritter in der Geschäftsführung und die Möglichkeit, Bürger oder institutionelle Investoren direkt an der Energiewende zu beteiligen.
Am Anfang die Grundsatzentscheidung
Bevor es um Paragrafen geht, geht es um Ihr Vorhaben. Vier Weichenstellungen bestimmen den gesamten weiteren Weg:
– Wer soll investieren? Privatanleger aus der Region, die „ihren“ Windpark mitfinanzieren möchten? Qualifizierte Anleger und Family Offices? Oder institutionelle Investoren? Der Investorenkreis entscheidet maßgeblich darüber, welche Dokumentationspflichten Sie treffen.
– Welches Volumen? Die Höhe der Emission bestimmt, ob Ausnahmen von der Prospektpflicht in Betracht kommen.
– Öffentliches Angebot oder Privatplatzierung? Ein öffentliches Angebot erreicht mehr Anleger, löst aber regelmäßig die Prospektpflicht aus.
– Börsennotierung oder außerbörslich? Eine Notierung schafft Handelbarkeit und Sichtbarkeit, bringt aber laufende Folgepflichten mit sich. Gerade bei regional platzierten Energie-Anleihen ist der Verzicht auf die Börse häufig eine bewusste und sinnvolle Entscheidung.
Diese Fragen klären wir typischerweise im ersten Gespräch, da sie der Kompass für alles Weitere sind.
Prosepktpflicht und ihre Ausnahmen
Wer Schuldverschreibungen öffentlich anbietet oder zum Handel an einem organisierten Markt zulassen möchte, benötigt grundsätzlich einen von der BaFin gebilligten Wertpapierprospekt. Rechtsgrundlage ist die EU-Prospektverordnung (Verordnung (EU) 2017/1129) in Verbindung mit dem Wertpapierprospektgesetz (WpPG).
Ein Wertpapierprospekt bringt Aufwand mit sich, finanziell, zeitlich und organisatorisch. Deshalb lohnt der Blick auf die Ausnahmen: Für kleinere Emissionsvolumina kann anstelle des Prospekts ein Wertpapier-Informationsblatt (WIB) genügen, das von der BaFin gestattet wird und die wesentlichen Informationen auf wenigen Seiten zusammenfasst. Daneben bestehen Befreiungen etwa für Angebote, die sich ausschließlich an qualifizierte Anleger richten oder eine hohe Mindeststückelung vorsehen.
Die BaFin prüft bei der Billigung, ob der Prospekt vollständig, verständlich und frei von Widersprüchen ist. Sie bewertet dagegen weder die Bonität des Emittenten noch die Qualität des Anlageprodukts; und auch nicht die inhaltliche Richtigkeit der Angaben. Für diese haften Sie als Emittent im Rahmen der zivilrechtlichen Prospekthaftung. Ein sorgfältig erstellter Prospekt ist deshalb kein bürokratisches Übel, sondern Ihr wichtigstes Instrument der Haftungsvorsorge.
Die Anleihebedingungen
Die Anleihebedingungen regeln das Rechtsverhältnis zu Ihren Gläubigern. Hier werden Laufzeit, Verzinsung, Tilgung, Rang und Kündigungsrechte festgelegt.
Für Schuldverschreibungen nach deutschem Recht gilt zudem das Schuldverschreibungsgesetz (SchVG). Es ermöglicht unter anderem, dass die Gläubiger durch Mehrheitsbeschluss über Änderungen der Anleihebedingungen entscheiden – ein Mechanismus, der in der Krise wertvoll sein kann, aber von Anfang an sauber angelegt sein muss.
Der Weg zur Emission: Ablauf und Zeitplan
Der Weg von der Entscheidung bis zum Zufluss des Kapitals lässt sich grob in drei Phasen gliedern. Am Anfang steht die Strukturierung: Investorenkreis, Volumen, Konditionen und das passende Dokumentationsregime werden festgelegt. Darauf folgt die Erstellung der Emissionsdokumente und – beim Prospekt – das Billigungsverfahren bei der BaFin, in dem die Aufsicht das Dokument prüft und Anmerkungen übermittelt, die eingearbeitet werden. Parallel dazu können viele technische und organisatorische Vorbereitungen bereits laufen: die wertpapiertechnische Abwicklung, die Einbindung einer Zahlstelle, die Vorbereitung der Vertriebswege. Öffentlich beworben werden darf das Angebot allerdings erst, wenn der gebilligte Prospekt beziehungsweise das gestattete WIB veröffentlicht ist.
Wie lange dauert das? Es kommt darauf an – des Anwalts liebste Antwort: auf das gewählte Dokumentationsregime, die Komplexität Ihrer Struktur und die Qualität der Vorbereitung. Realistisch sollten Sie von der Entscheidung bis zum Angebotsstart mehrere Monate einplanen. Wer die Emission in seine Projektzeitpläne einbetten will, sollte deshalb früh beginnen.
Exkurs: die grüne Anleihe
Für Unternehmen der Erneuerbare-Energien-Branche liegt ein Gedanke nahe: die eigene Anleihe als „grün“ zu vermarkten. Das ist grundsätzlich möglich – und seit der EU-Green-Bond-Verordnung (Verordnung (EU) 2023/2631) gibt es mit der „Europäischen Grünen Anleihe“ (EuGB) erstmals ein geschütztes europäisches Label mit klaren Anforderungen an die taxonomiekonforme Verwendung der Erlöse. Ob sich der zusätzliche Aufwand für Ihr Vorhaben lohnt oder eine Vermarktung außerhalb des EuGB-Standards der pragmatischere Weg ist, hängt von Investorenkreis und Emissionsvolumen ab.
Click zum Beitrag | Green Bonds auf dem Vormarsch – Grün investieren leicht gemacht?
Nach der Emission: Ihre laufenden Pflichten
Mit dem Zufluss des Kapitals endet die Arbeit nicht. Während der Angebotsfrist müssen wesentliche neue Umstände durch einen Prospektnachtrag nachgezeichnet werden. Über die Laufzeit sind Zinszahlungen und die Rückzahlung zu organisieren; bei börsennotierten Anleihen kommen kapitalmarktrechtliche Folgepflichten hinzu. Und nicht zuletzt: Ihre Anleihegläubiger sind Ihre Kapitalgeber: Eine transparente, verlässliche Kommunikation mit ihnen ist die beste Grundlage für die nächste Emission.
Fazit
Ob eine Anleihe der richtige Weg für Ihr Vorhaben ist und wenn ja, in welcher Ausgestaltung , lässt sich nicht abstrakt beantworten. In einem ersten Gespräch klären wir gemeinsam die vier Grundsatzfragen, ordnen Ihr Vorhaben regulatorisch ein und skizzieren einen realistischen Fahrplan. Sprechen Sie uns an.
Click zum Beitrag | Von der Idee zur Emission: Finanzierung von Erneuerbaren-Energie-Projekten
Click zum Beitrag | Stadtwerke zapfen Bürger an? Genussrechte als Finanzierungsinstrument
Click zum Beitrag | Mehr als nur frische Luft: finanzielle Bürgerbeteiligung bei Windkraft & Co.
Click zum Beitrag | Genossenschaft – stets aktuell: die Präsenz der alten Dame
FAQ: Anleiheemission
1. Warum sollte ich eine Anleihe in Betracht ziehen?
Mit einer Anleihe leihen Ihnen Anleger einen festen Betrag für eine festgelegte Laufzeit. Sie erhalten dafür Zinsen und am Laufzeitende ihr Kapital zurück. Weil Sie keine Anteile abgeben, werden Ihre Investoren nur Gläubiger und keine Gesellschafter. Sie behalten also die volle Kontrolle über Ihr Unternehmen, haben planbare Finanzierungskosten und können Bürgerinnen und Bürger oder institutionelle Investoren direkt an Ihren Projekten beteiligen.
2. Was muss ich vor der Emission entscheiden?
Vier Grundsatzfragen bestimmen den gesamten weiteren Weg: Wer soll investieren (Privatanleger aus der Region, qualifizierte Anleger oder institutionelle Investoren)? Wie hoch soll das Volumen sein? Planen Sie ein öffentliches Angebot oder eine Privatplatzierung? Und soll die Anleihe an der Börse notiert werden? Die Antworten entscheiden darüber, welche Dokumentationspflichten Sie treffen. Gerade bei regional platzierten Energie-Anleihen ist der Verzicht auf die Börse oft eine bewusste und sinnvolle Entscheidung, weil eine Notierung laufende Folgepflichten mit sich bringt.
3. Brauche ich einen Wertpapierprospekt?
Wenn Sie Ihre Anleihe öffentlich anbieten oder an einem organisierten Markt zulassen möchten, benötigen Sie grundsätzlich einen von der BaFin gebilligten Prospekt. Es gibt aber Ausnahmen: Bei kleineren Volumina kann ein Wertpapier-Informationsblatt (WIB) von wenigen Seiten genügen. Befreiungen gibt es außerdem für Angebote, die sich ausschließlich an qualifizierte Anleger richten oder eine hohe Mindeststückelung vorsehen. Welcher Weg für Sie infrage kommt, hängt vor allem von Volumen und Investorenkreis ab.
4. Wer haftet, wenn der Prospekt falsch oder unvollständig ist?
Sie als Emittent. Die BaFin prüft nur, ob der Prospekt vollständig, verständlich und widerspruchsfrei ist. Sie bewertet weder Ihre Bonität noch die Qualität der Anleihe, und sie prüft auch nicht, ob die Angaben inhaltlich richtig sind. Für die Richtigkeit haften Sie. Ein sorgfältig erstellter Prospekt ist deshalb Ihr wichtigstes Instrument, um Haftungsrisiken vorzubeugen.
5. Wie lange dauert es, bis das Kapital fließt?
Planen Sie von der Entscheidung bis zum Angebotsstart realistisch mehrere Monate ein. Die genaue Dauer hängt vom gewählten Dokumentationsregime, von der Komplexität Ihrer Struktur und von der Qualität der Vorbereitung ab. Beworben werden darf das Angebot erst, wenn der gebilligte Prospekt oder das gestattete WIB veröffentlicht ist. Wenn die Finanzierung zu einem bestimmten Projektzeitpunkt stehen muss, sollten Sie deshalb früh beginnen.
Bestechend ehrlich: BGH verlangt Prospektangaben zu „speed money“
Wer legal baut, wartet länger, zumindest in Indien, heißt es. Der BGH hat entschieden: Wenn Baugenehmigungen ohne Schmiergeldzahlungen nur mit extremen Verzögerungen zu bekommen sind, muss ein Verkaufsprospekt darüber aufklären. Der Beschluss vom 19. Mai 2026 (XI ZB 12/22) zu einem Indien-Immobilienfonds schärft die Anforderungen an die Risikodarstellung bei Auslandsprojekten. Er enthält daneben wichtige Aussagen zur Prospekthaftung von Altgesellschaftern mit Vertriebsverantwortung.
Wo ist der Hammer?
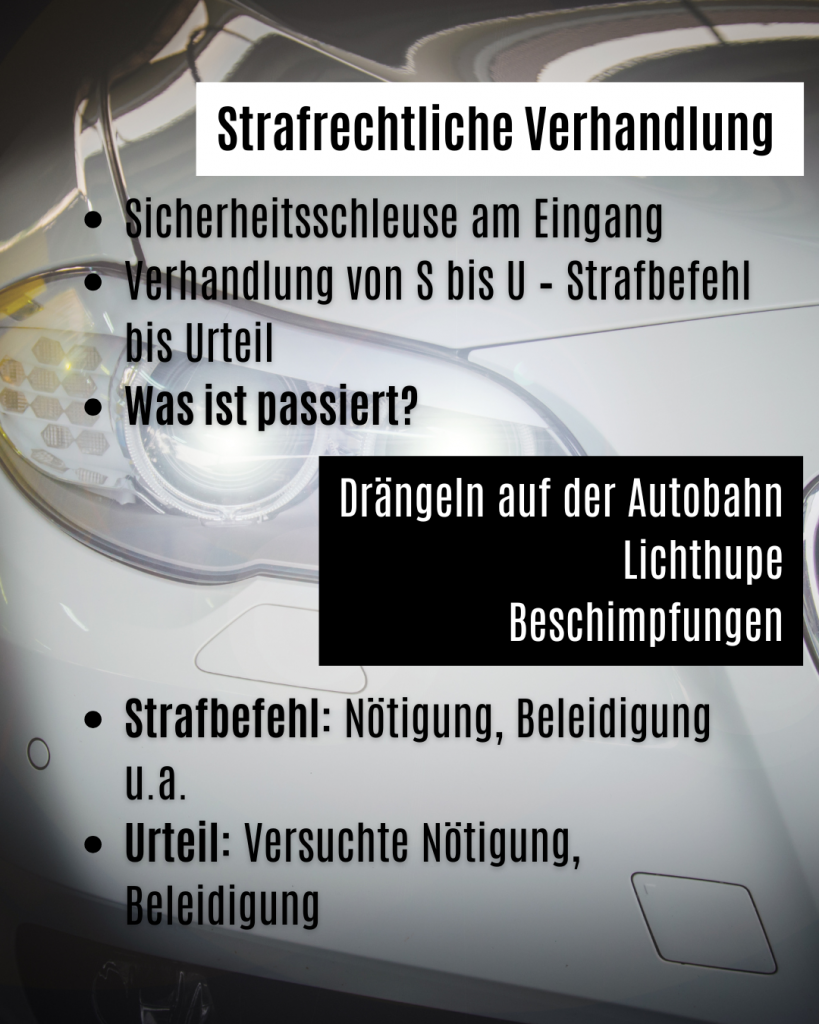
Eine Woche ist kurz, und doch lang genug, um zu verstehen, was Recht im Alltag bedeuten kann, auch wenn der berühmte Hammer nur in amerikanischen Gerichtssälen und Fernsehserien zu sehen ist. Im Juli hatten wir Praktikumsbesuch in der Kanzlei, diesmal einer Elftklässlerin. Statt Kaffeekochen und Kopieren standen echte Mandate, echte Fragen und echte Antworten auf dem Programm: von der ersten Aktendurchsicht über den Blick in Gesetze und Kommentare bis hin zu Ausflügen an die LMU, ans Landgericht München I und zum Amtsgericht Starnberg. In diesem Beitrag zeigen wir, wie eine Praktikumswoche bei uns aussehen kann.
Damit der Sprung ins kalte Wasser möglichst angenehm verläuft, gab es wie schon beim letzten Praktikum eine E-Mail zu Begrüßung:
Liebe J.,
am kommenden Montag startet Dein einwöchiges Praktikum in unserer Kanzlei. Da Du Dich für den Beruf der Rechtsanwältin interessierst, werden wir Dir bestmöglich einen Einblick geben. Jura ist ein sehr weites Feld ist und Rechtsanwältinnen und Rechtsanwälte können in den unterschiedlichsten Bereichen und an den verschiedensten Orten arbeiten; so wirst Du zwar keinen umfassenden Überblick über diesen Beruf bekommen können, wir versuchen aber, Dir möglichst viel unserer Arbeit zu zeigen.
Da ich Montagfrüh einen Termin habe, startet der Tag in der Kanzlei zeitlich später als sonst. Bitte sei
- um 10.00 Uhr
- in unseren Kanzleiräumen. Die Adresse findest du unten in meiner Signatur. Wir sitzen im Hochparterre.
Was erwartet Dich grundsätzlich in der Woche?
- Du bekommst einen Überblick über unsere Kanzlei. Dies betrifft die Rechtsgebiete, die Räumlichkeiten und Mitarbeiterinnen sowie den Aufbau einer Kanzlei. Du bekommst Einblick in unterschiedliche Fälle.
- Kanzleitage: Du kannst unseren Mitarbeiterinnen und mir jederzeit Deine Fragen stellen, in diversen Gesetzen, Zeitschriften und Fachbüchern stöbern.
- Ausflug zur LMU, Überblick über die juristischen Fakultäten.
- Ggf. treffen wir Anwaltskollegen, sofern deren Kalender dies zulässt.
Äußere gerne Wünsche und gib Bescheid, was Dich interessiert.
Solltest Du krank sein, gib bitte telefonisch oder per E-Mail bis 9.00 Uhr des jeweiligen Tags Bescheid.
Wir freuen uns auf Dich!
Herzliche Grüße
Iris



Click zum Beitrag | Von der Schule in die Kanzlei: ein Interview
Click zum Beitrag | 5 Tage, 2 Praktikantinnen: Einblicke in den Alltag einer Kanzlei
Finanzierung von Erneuerbaren-Energie-Projekten
Ob Wind, Solar, Wasser, Biomasse oder Energiespeicher: Ihr Projekt ist technisch ausgereift und will finanziert werden. Haben Sie hierfür selbst ausreichende Mittel, wollen Sie einen Kredit aufnehmen oder Geld über den Kapitalmarkt einsammeln? Das ist der Punkt, an dem viele Emittenten, Projektierer, Anbieter und Stadtwerke stehen und an dem wir ins Spiel kommen, wenn Sie eine Finanzierung über den Kapitalmarkt wollen.
Die regulatorischen Anforderungen sind komplex. Die Entscheidung zwischen den einzelnen Finanzierungsinstrumenten fällt nicht immer leicht. Wollen Sie Wertpapiere ausgeben? Oder lieber eine Vermögensanlage nach VermAnlG? Ober vielleicht eine Bürgerenergiegesellschaft gründen? Brauchen Sie dafür einen Prospekt oder genügt ein Informationsblatt?
Ein strukturierter Prozess macht Ihre Finanzierung planbar – und zeigt Ihnen, was die Realität kostet, finanziell, zeitlich und organisatorisch.
Wir gehen bei solchen Projekten wie folgt vor:
Das Kickoff-Gespräch: Wir klären die Eckpunkte
Bevor Sie ein Finanzprodukt wählen, müssen wir gemeinsam verstehen, womit wir es zu tun haben. Ihre Antworten bestimmen Ihren Weg.
Was brauchen wir von Ihnen, persönlich, per Telefon oder im Video-Call:
- Wer sind Ihre Anleger? Privatpersonen? Institutionelle? Die lokale Bevölkerung? Nur eine Handvoll, ein überschaubarer Kreis oder ein großes Publikum?
- Wie viel Kapital brauchen Sie? 500.000 Euro? 5 Millionen? 50 Millionen? Das Volumen entscheidet über vieles, insbesondere die Prospektpflicht.
- Wie viele Emissionen sind geplant? Wollen Sie einmalig Kapital einsammeln oder weitere Tranchen emittieren?
- Wann brauchen Sie das Geld? In drei Monaten oder in einem Jahr? Die Frage bestimmt, ob regulatorische Prüfungen realistisch sind.
Mit diesen vier Antworten haben Sie einen Rahmen.
Die Produktwahl
Jetzt kommt die zentrale Entscheidung: Welches Finanzinstrument ist das Richtige?
Die Optionen (Auswahl):
- Wertpapiere (WpPG): Unter den Begriff fallen z.B. Aktien und Anleihen. Geeignet für komplexe Finanzierungen, zahlreiche Anleger, höhere Volumen. Grundsätzlich Prospekt erforderlich, ausnahmsweise genügt WIB, jeweils Billigung durch BaFin. Das ist die Premium-Lösung, aber auch die aufwendigste.
- Vermögensanlage (VermAnlG): Erfasst sind u.a. partiarische Darlehen, Nahrangdarlehen, Genussrechte. Grundsätzlich Prospekt erforderlich, zusätzlich ein VIB, ausnahmsweise genügt es stattdessen, jeweils Billigung durch BaFin.
- Genossenschaft (GenG): Für Bürgerenergiemodelle, lokale Partizipation.
Der Prozess: Von der Abstimmung zur Emission
Der Weg von der ersten Idee bis zur laufenden Emission gliedert sich in mehrere Phasen, die aufeinander aufbauen.
Am Anfang steht die Vorbereitung: Im Kickoff-Gespräch klären wir Ihr Anforderungsprofil und legen gemeinsam fest, welches Finanzprodukt zu Ihrem Projekt passt. Parallel erstellen wir eine Liste der benötigten Dokumente und Sie können bereits einiges vorarbeiten, um den Prozess zu beschleunigen.
Es folgt die Phase der Dokumentation. Je nach gewähltem Instrument entsteht hier ein Prospekt oder ein Informationsblatt. Gleichzeitig laufen weitere Arbeiten – etwa zu Datenschutz, AGB und Geldwäscheprävention, die mit Ihrer Geschäftsführung oder Ihrem Vorstand abgestimmt werden.
Ist die Dokumentation erforderlichenfalls billigungspflichtig, folgt der Austausch mit der BaFin: Einreichung des Prospekts und/oder des Informationsblatts, Rückfragen, gegebenenfalls Nachbesserungen, bis die Unterlagen freigegeben sind.
Parallel zur Dokumentation und – je nach Umfang der Vorbereitung – auch schon während der Billigung, lässt sich vieles rund um die eigentliche Emission vorbereiten: die technische und organisatorische Abwicklung, interne Zuständigkeiten und die Grundlagen der Anlegerkommunikation. Erst mit der Billigung darf dann aktiv um Anleger geworben werden.
Mit dem Go-Live startet die Emission und damit auch die laufende Betreuung der Anleger: Mitteilungspflichten, Anlegerkommunikation und, je nach Instrument, eine regelmäßige Berichterstattung.
Wie lange dieser Weg dauert und wie aufwendig er im Detail ist, hängt stark von Ihrem konkreten Projekt und dem gewählten Finanzierungsinstrument ab. Das besprechen wir am besten individuell.
Nach der Emission: Das Regelwerk
Die Emission ist nicht das Ende. Je nach gewähltem Instrument ergeben sich daraus verschiedene laufende Pflichten, etwa im Hinblick auf Mitteilungen an die Aufsicht, die Kommunikation mit Ihren Anlegern, Aktualisierungen im Transparenzregister oder die fortlaufende Geldwäscheprävention.
Das klingt zunächst nach einigem Aufwand – ist es aber in der Regel nicht, wenn die Strukturen von Anfang an sauber aufgesetzt wurden. Dann ist die laufende Betreuung ein Routineprozess, der im jährlichen Rhythmus mitläuft.
Wann ist dieser Weg für Sie richtig?
Sie brauchen diese Customer Journey, wenn Sie:
- Ein konkretes Erneuerbaren-Energie-Projekt haben (nicht nur eine Idee)
- Externe Anleger einbeziehen wollen (nicht nur Hausbank)
- Skalierbarkeit brauchen (eine oder mehrere Emissionen geplant)
- Compliance ernst nehmen (und nicht Jahre später überrascht sein wollen)
Sie brauchen uns nicht, wenn Sie z.B.:
- Nur einen klassischen Bankkredit aufnehmen
- Fördermittel (KfW, regionale Programme) nutzen
- Interne Finanzierung mit bekannten Investoren machen
Der nächste Schritt
Sie haben ein Projekt, wissen aber noch nicht, wie die Finanzierung aussieht? Oder Sie haben schon konkrete Pläne, wollen aber vor dem Start verstehen, was auf Sie zukommt? Dann vereinbaren Sie ein Gespräch mit uns. Wir klären die Eckpunkte, geben Ihnen eine realistische Einschätzung (Zeit, Kosten, Komplexität), und Sie wissen, worauf Sie sich einlassen
Click zum Beitrag | Stadtwerke zapfen Bürger an
Click zum Beitrag | Listing Act und Wertpapierprospekte
Click zum Beitrag | Emissionen von Vermögensanlagen und Wertpapieren
Click zum Beitrag | Emissionen von Vermögensanlagen: Prospekt und/oder VIB?
Click zum Beitrag | Upgrade für Bürgerenergiegesellschaften: mehr Teilhabe, weniger Bürokratie
FAQ zur Finanzierung von Erneuerbaren-Energie-Projekten
1. Brauche ich für jede Finanzierung einen Prospekt? Nein. Ob ein Prospekt erforderlich ist, hängt vom gewählten Finanzierungsinstrument und dem Emissionsvolumen ab. Bei einer Vermögensanlage kann ein Informationsblatt | VIB genügen – bei Wertpapieren ist in der Regel ein von der BaFin gebilligter Prospekt notwendig.
2. Wie lange dauert es von der ersten Idee bis zur Emission? Das lässt sich pauschal nicht sagen, da es vom gewählten Instrument, dem Umfang Ihrer Vorarbeiten und der Komplexität des Projekts abhängt. In einem ersten Gespräch geben wir Ihnen eine realistische Einschätzung für Ihre konkrete Situation.
3. Für wen ist dieser Prozess relevant? Insbesondere für Emittenten, Projektierer und Stadtwerke, die ein konkretes Erneuerbaren-Energie-Projekt mit externem Kapital finanzieren wollen, sei es über Anleihen, Vermögensanlagen, eine Genossenschaft oder andere Finanzprodukte.
4. Welches Finanzierungsinstrument ist das richtige für mein Projekt? Das hängt unter anderem von der Anzahl und Art Ihrer Anleger, dem geplanten Emissionsvolumen und der Frage ab, ob weitere Emissionen folgen sollen. Diese Punkte klären wir gemeinsam im Kickoff-Gespräch.
5. Endet unsere Zusammenarbeit mit der Emission? Nicht unbedingt. Je nach Instrument ergeben sich danach laufende Pflichten, etwa im Bereich Anlegerkommunikation oder Compliance. Wir begleiten Sie auf Wunsch auch in dieser Phase.
Batman siegt: Strenge Naturschutzauflagen beim Repowering bestätigt
Fledermausabschaltzeiten. Bei dem Begriff kommt bei WEA-Projektieren wahrscheinlich keine Freude auf. Bedeutet konkret: pauschale Abschaltzeiten für Fledermäuse von April bis Oktober. On top noch ein Bauverbot von Februar bis Mitte September, heißt während der Kranichbrutzeit. Das alles bei einem Repowering-Projekt, das den Artenschutz eigentlich verbessern sollte. Die berlin-brandenburgische Justiz hat die Klage einer Projektiererin gegen naturschutzrechtliche Nebenbestimmungen dennoch abgewiesen. Warum die Entscheidung für jeden Windenergievorhabenträger relevant ist – und was sie für die Projektkalkulation bedeutet.
Stadtwerke zapfen Bürger an?
Vision versus Vernunft? Während die Planer der Stadtwerke Windparks und Solaranlagen anstreben, starren ihre Finanzabteilungen auf Eigenkapitalquoten und kommunale Haushaltsgrenzen. Die Lösung? Die Bürger! Als Kapitalgeber, nicht als Mitentscheider. Per Genussrecht. Klingt nach altem Wein in neuen Schläuchen? Ist es nicht. Was steckt rechtlich dahinter und warum kann es sich für alle Beteiligten lohnen?
5 Tage, 2 Praktikantinnen
Was ist Jura? Welche Rechtsgebiete gibt es? Wo studiert man in München Rechtswissenschaften? – Diese und weitere Fragen hatten unsere beiden 15-Jährigen in ihrer Woche bei uns. Von den vielen Antworten ist auf jeden Fall hängen geblieben: Angeklagter ist kein Synonym für den Beklagten.
1.200 Einladungen – und trotzdem privat: Der BGH und das öffentliche Angebot nach VermAnlG
Wer 1.200 Anlegern gleichzeitig eine Kapitalanlage anbietet, macht ein öffentliches Angebot, sollte man meinen. Der BGH sieht das anders: Nicht die Zahl der Empfänger entscheidet über die Prospektpflicht, sondern ihr Informationsstand. Mit seinem Urteil hat der XI. Zivilsenat einen alten Streit entschieden und zugleich die Grenzen der KWG-Erlaubnispflicht bei der Fondsliquidation abgesteckt.
Worum ging es?
Ein Anleger hatte sich 2007 mit 40.000 € als Kommanditist mittelbar über eine Treuhänderin an einer Fondsgesellschaft beteiligt. Einziger Vermögenswert des Fonds: ein Genussrecht an einer ausländischen Gesellschaft. Als der Fonds 2017/2018 liquidiert wurde, spaltete die Treuhänderin das Genussrecht entsprechend den Beteiligungsquoten in Teilgenussrechte auf und bot diese den – mindestens 1.200 – Kommanditisten per Schreiben zur Übertragung an. Der Anleger nahm an. 2021 wurde die Genussrechtsschuldnerin insolvent.
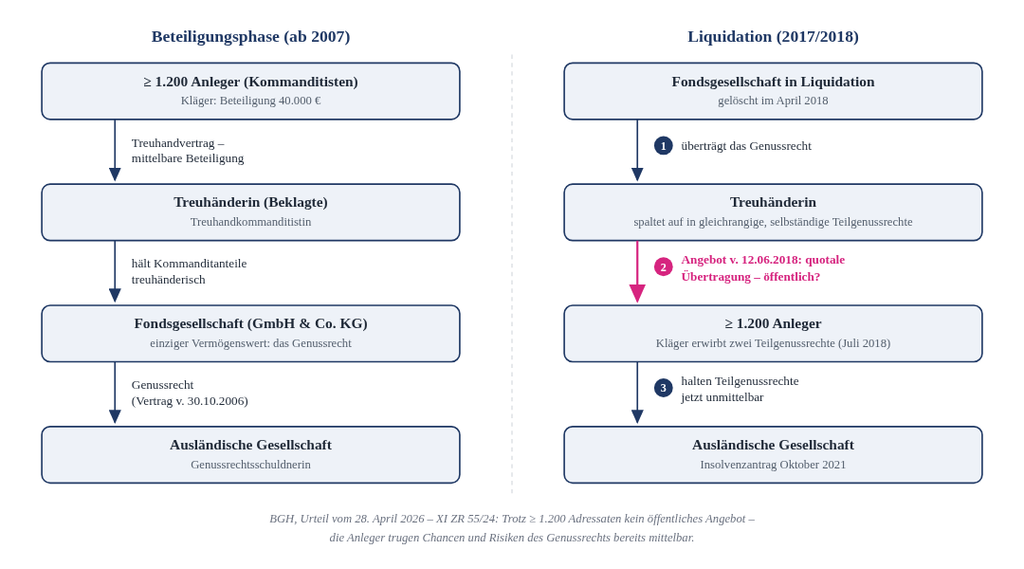
Der Anleger verlangte Schadensersatz: Die Teilgenussrechte seien ohne den nach § 6 VermAnlG erforderlichen Verkaufsprospekt öffentlich angeboten worden (§ 21 Abs. 1 Satz 1 VermAnlG). Außerdem habe die Treuhänderin ohne KWG-Erlaubnis Finanzdienstleistungen erbracht (§ 823 Abs. 2 BGB i.V.m. § 32 Abs. 1 KWG).
Der Meinungsstreit: Kopfzahl oder Informationsbedürfnis?
Wann ist ein Angebot „öffentlich“ im Sinne von § 1 Abs. 1 Satz 1, § 6 VermAnlG? Bislang standen sich zwei Lager gegenüber:
- Formale Betrachtung: Öffentlich ist nur, was sich an einen unbestimmten Personenkreis richtet. Wer seine Adressaten namentlich kennt, platziert privat, so zuletzt das Kammergericht.
- Qualitative Betrachtung: Entscheidend ist, ob die Angesprochenen den Schutz eines Prospekts brauchen, weil ihnen die nötigen Informationen fehlen.
Der BGH entscheidet sich für die zweite Auffassung: Ein Angebot ist öffentlich, wenn die Adressaten nicht über eine im Wesentlichen gleiche Informationsgrundlage verfügen, die ihnen eine Abwägung von Chancen und Risiken ermöglicht, und sie sich diese auch nicht mit zumutbaren Mitteln verschaffen können.
Die Konsequenz: Auch die gezielte Ansprache eines namentlich bekannten, zahlenmäßig begrenzten Kreises kann ein öffentliches Angebot sein. Umgekehrt kann ein Schreiben an über 1.000 Empfänger privat bleiben. Die Anzahl ist nicht das Kriterium, sondern der der Wissensstand der Adresaten.
Systematisch untermauert der Senat das mit § 2 VermAnlG: Wenn das Gesetz Ausnahmen von der Prospektpflicht etwa für Angebote an einen „begrenzten Personenkreis“ vorsieht (§ 2 Abs. 1 Nr. 6 VermAnlG), setzt es voraus, dass solche Angebote grundsätzlich öffentlich sein können. Sonst liefe die Ausnahme leer.
Im konkreten Fall: kein Informationsbedürfnis, kein Prospekt nötig
Für die Fondsgesellschafter brachte die Aufspaltung nichts Neues: Sie trugen die Chancen und Risiken des Genussrechts über ihre Beteiligung längst mit, der Genussrechtsvertrag sah die Aufspaltung ausdrücklich vor, und über den Inhalt des Genussrechts hatte sie schon der ursprüngliche Fondsprospekt informiert. Damit lag, trotz 1.200 Adressaten, kein öffentliches Angebot vor. Kein Prospekt erforderlich, kein Anspruch aus § 21 VermAnlG.
Und die KWG-Erlaubnis?
Auch hier ging der Anleger leer aus. Die Treuhänderin hat weder Anlagevermittlung (§ 1 Abs. 1a Satz 2 Nr. 1 KWG) noch Eigenhandel (§ 1 Abs. 1a Satz 2 Nr. 4 Buchst. c KWG) betrieben. Die Übertragung der Teilgenussrechte war schlicht die Auskehrung des Treuhandguts im Rahmen der Liquidation – anstelle eines Abfindungsguthabens. Es fehlte an einer vermittelnden Tätigkeit ebenso wie an einem Preis- und Erfüllungsrisiko der Treuhänderin. Eine Erlaubnis nach § 32 Abs. 1 KWG war nicht erforderlich.
Was bedeutet das für die Praxis?
- Für Emittenten und Anbieter: Die Entscheidung schafft Klarheit. Wer sich bei einer Privatplatzierung bislang darauf verlassen hat, dass ein geschlossener, namentlich bekannter Adressatenkreis automatisch aus der Prospektpflicht führt, sollte die Struktur überprüfen. Maßgeblich ist die Informationslage der Angesprochenen.
- Für Treuhänder und Liquidatoren: Erfreulich ist die zweite Botschaft des Urteils. Die quotale Aufspaltung und Auskehrung eines Vermögenswerts im Rahmen der Fondsliquidation ist weder prospektpflichtig noch erlaubnispflichtig, solange sich für die Anleger wirtschaftlich nichts ändert und die Informationsgrundlage steht.
- Für Anleger: Der Prospekt schützt vor Informationsdefizitennicht vor Risiken, die man längst trägt. Wer bei der Liquidation „nur“ das erhält, was ihm ohnehin mittelbar zustand, kann aus dem Fehlen eines Prospekts keinen Schadensersatz herleiten.
Click zum BGH | Urteil vom 28. April 2026 – XI ZR 55/24
Click zum Beitrag | Wenn private Placements öffentlich werden: Prospektpflicht nach VermAnlG
Click zum Beitrag | Bafin erklärt: Zielmarkt in Verkaufsprospekt und VIB nach VermAnlG
Click zum Beitrag | Stadtwerke zapfen Bürger an? Genussrechte als Finanzierungsinstrument
FAQ zum öffentlichen Angebot bei Vermögensanlagen
Wann ist ein Angebot von Vermögensanlagen „öffentlich“ im Sinne des VermAnlG?
Nach dem BGH (Urteil vom 28.04.2026 – XI ZR 55/24) kommt es nicht auf die Zahl oder namentliche Bekanntheit der Adressaten an, sondern auf deren Informationsstand: Ein Angebot ist öffentlich, wenn die Angesprochenen nicht über eine im Wesentlichen gleiche Informationsgrundlage verfügen, die ihnen eine Abwägung von Chancen und Risiken ermöglicht, und sie sich diese auch nicht mit zumutbaren Mitteln verschaffen können.
Ist ein Angebot an einen namentlich bekannten Anlegerkreis automatisch eine Privatplatzierung?
Nein. Auch die gezielte Ansprache eines begrenzten, namentlich bekannten Kreises kann prospektpflichtig sein – umgekehrt kann ein Schreiben an über 1.000 Empfänger privat bleiben. Entscheidend ist allein, ob die Adressaten den Informationsschutz eines Prospekts benötigen.
Löst die Aufspaltung eines Genussrechts bei der Fondsliquidation die Prospektpflicht aus?
Grundsätzlich nicht, wenn sich für die Anleger wirtschaftlich nichts ändert: Wer die Chancen und Risiken des Genussrechts bereits mittelbar über seine Fondsbeteiligung trug, braucht für den Erwerb quotaler Teilgenussrechte keinen Verkaufsprospekt.
Benötigt eine Treuhänderin für die Übertragung von Teilgenussrechten eine KWG-Erlaubnis?
Nein. Die quotale Auskehrung des Treuhandguts im Rahmen der Liquidation ist weder Anlagevermittlung noch Eigenhandel im Sinne des § 1 Abs. 1a KWG – eine Erlaubnis nach § 32 Abs. 1 KWG ist dafür nicht erforderlich.
Was bedeutet das Urteil für Emittenten und Anbieter von Vermögensanlagen?
Wer sich bei einer Privatplatzierung bisher allein auf den geschlossenen Adressatenkreis verlassen hat, sollte die Struktur überprüfen: Maßgeblich ist künftig die dokumentierte Informationslage der Angesprochenen – nicht die Gästeliste.
Listing Act und Wertpapierprospekte
EU-Kommission versäumt Frist, BaFin springt ein – könnte böse formuliert werden. Der Listing Act verpflichtet die EU-Kommission, bis zum 5. Juni 2026 Änderungen an der DelV vorzunehmen. Da die BaFin davon ausgeht, dass der Termin nicht gehalten werden wird, erklärt sie per Aufsichtsmitteilung, wie sie in ihrer Verwaltungspraxis mit dieser Übergangssituation umgeht. Sie richtet sich an alle Emittenten und Prospektersteller, die für ein öffentliches Angebot oder eine Zulassung zum geregelten Markt eine Billigung ihres Wertpapierprospekts durch die BaFin ab dem 5. Juni 2026 anstreben.
Aktuelles
- Prospekthaftung
- Speed Money
Bestechend ehrlich: BGH verlangt Prospektangaben zu „speed money“
BGH | Beschluss vom 19. Mai 2026 – XI ZB 12/22

- Erneuerbare Energien
- Finanzierung
Finanzierung von Erneuerbaren-Energie-Projekten
Wie Sie mit Ihrer Idee zur Emission kommen
- öffentliches Angebot
- Prospektpflicht
1.200 Einladungen – und trotzdem privat: Der BGH und das öffentliche Angebot nach VermAnlG
BGH | Urteil vom 28. April 2026 – XI ZR 55/24
- Aufsichtsrecht
- Wertpapierprospekt
Listing Act und Wertpapierprospekte
BaFin legt Übergangsregeln fest
- Bankaufsicht
- Unternehmensfinanzierung
Konzerninterne Darlehen: Wenn der Firmenkredit zur Straftat wird
Bankaufsichtsrechtlich konforme Finanzierungsstrukturen in Unternehmensgruppen

- Finfluencer
- Leitlinien
Vom Finfluencer zum Finanzberater in drei Posts?
BaFin und ESMA verschärfen Regeln
- Bürgerbeteiligung
- Kommunale Beteiligung
Windrad weiß-blau
Neue Pflicht zur Beteiligung von bayerischen Kommunen bei Wind- und Solarprojekten
- Bürgerbeteiligung
- Erneuerbare Energien
Mecklenburg-Vorpommern plant Neufassung des Bürger- und Gemeindenbeteiligungsgesetzes
Was müssen Projektierer und Betreiber jetzt wissen?
- BaFin-Merkblatt
- KWG-Geschäftsleiter
Fit & Proper neu gefasst: BaFin-Rundschreiben 11/2025
Was bedeutet das für Geschäftsleiter und Aufsichtsräte?
- Bankguthaben
- Hinterlegung
Sterben ohne Erben: Wer bekommt das Kontoguthaben?
Der Kunde geht, das Konto bleibt
- Prämiensparverträge
- ZInsanpassungsklausel
99 Jahre Ruhe? BGH zu Kündigung & Co. bei Prämiensparverträgen
BGH | Urteil vom 23. September 2025 - XI ZR 29/24
- Berufswahl
- Praktikum
Von der Schule in die Kanzlei: ein Interview
Sieben Fragen an unsere Praktikantin
- AGB
- Zustimmungsfiktionsklausel
Zustimmung zu AGB per Schweigen? Geht nicht, wissen Banken längst
BGH | Urteil vom 3. Juni 2025 – XI ZR 45/24
- BaFin-Leitfaden
- ELTIF
ELTIF-Zulassung: FAQ -Liste der BaFin
Ein Leitfaden für Kapitalverwaltungsgesellschaften
- BaFin-Konsultation
- Investmentvermögen
Investmentvermögen: Wieviel Einfluss dürfen Anleger nehmen?
BaFin | Konsultation 08/2025 – Entwurf eines Merkblatts
- Bürgerbeteiligung
- Erneuerbare Energien
Mehr als nur frische Luft
Finanzielle Bürgerbeteiligung bei Windkraft & Co.
- Anlageberatung
- BaFin-Merkblatt
Neun Hinweise zum Tatbestand der Anlageberatung
BaFin | Merkblatt vom 10. Februar 2025
- Anspruchsanmeldung
- Treuhänderin
Anleihe „MBB Clean Energy AG 2013/2019“
Anmeldung von Forderungen bis 14. März 2025
- Vermögensanlage
- Wertpapier
Dick oder dünn: Prospekte und Informationsblätter bei Emissionen
Wertpapiere und Vermögensanlagen

- Artenschutz
- Windkraft
Fischadler siegt über Windrad?
OVG Greifswald | Beschluss vom 26. Juni 2024 - 5 KM 192/24

- Rückforderungsanspruch
- Zustimmungsfiktionsklausel
Meckern überflüssig: Bankkunde kann Kontoführungsentgelt zurückfordern
BGH | Urteil vom 19. November 2024 - XI ZR 139/23
- Bürokratieabbau
- Wirtschaftswachstum
Lästiger Papierkram: Kann weg nach BEG IV
Das 4. Bürokratieentlastungsgesetz
- Bürgerbeteiligung
- Erneuerbare Energien
Windkraft ist für alle da?
Status quo der Länderbeteiligungsgesetze
- Kapitalmarkt
- Zukunftsfinanzierungsgesetz
Eins ist nicht genug: Das 2. Zukunftsfinanzierungsgesetz soll kommen
Weiter aufwärts heißt die Devise
- Rückforderung Bankentgelt
- Zustimmungsfiktionsklausel
Ich will mein Geld! Wie lange kann Kontoführungsentgelt zurückgefordert werden?
BGH | Verhandlungstermin am 19. November 2024 - XI ZR 139/23, XI ZR 202/23 und XI ZR 205/23
- Bürgerbeteiligung
- Erneuerbare Energien
Es dreht sich was: Beteiligung per Gesetz für Bürger an Windkraft- und Solaranlagen bald auch in Bayern?
Bayerisches Kabinett | Sitzung vom 16. Juli 2024

- Prämiensparverträge
- ZInsanpassungsklausel
Endlich Klarheit bei Referenzzins für Zinsanpassungen in Prämiensparverträgen
BGH | Urteile vom 9. Juli 2024 - XI ZR 40/23 und XI ZR 44/23
- Prämiensparverträge
- ZInsanpassungsklausel
Save the Date: Bald Klarheit bei Referenzzins für Prämiensparverträge?
BGH | Verhandlungstermin am 9. Juli 2024 – XI ZR 40/23 und XI ZR 44/23

- Prospekthaftung
- Vertriebsverantwortung
Prospekthaftung wegen Vertriebsverantwortung
BGH | Beschluss vom 5. März 2024 – XI ZB 17/22
- Beschränkung Betrieb
- Windkraft
Darf der Betrieb von Windenergieanlagen nachträglich beschränkt werden?
BVerwG | Urteil vom 19. Dezember 2023 - 7 C 4.22

- Kapitalmarkt
- Zukunftsfinanzierungsgesetz
Geld für die Wirtschaft: Das Zukunftsfinanzierungsgesetz
Aufwärts heißt die Devise

- Gründungsgesellschafter
- Prospekthaftung
Prospekthaftung der Gründungsgesellschafter: XI. Zivilsenat des BGH bleibt sich treu
BGH | Beschluss vom 19. September 2023 - XI ZB 16/21
- ESG
- Wertpapierprospekt
EU-Prospektverordnung: Klarheit bei ESG-Angaben
ESMA | Erklärung vom 11. Juli 2023

- Vermögensanlage
- Wertpapier
Emissionen von Vermögensanlagen und Wertpapieren
Ohne Prospekt geht’s nicht?
- Prämiensparverträge
- ZInsanpassungsklausel
Ring frei: Streit bei Prämiensparverträgen geht in eine neue Runde
BGH | Urteil vom 24. Januar 2023 – XI ZR 257/21
- Offenlegungs-Verordnung
- Taxonomie-Verordnung
Hell, dunkel, gar nicht – Wie grün ist mein Unternehmen?
Mit Taxonomie und Offenlegung zur Klimaneutralität in der EU?
- Emission
- Vermögensanlage
Emissionen von Vermögensanlagen: Prospekt und / oder VIB?
Was ist wann nötig?
- Wind-an-Land-Gesetz
- Windkraft
Das Wind-an-Land-Gesetz: Steife Brise oder laues Lüftchen?
Windenergie soll mehr Platz bekommen
- Bürgerenergiegesellschaft
- EEG 2023
Upgrade für Bürgerenergiegesellschaften: mehr Teilhabe, weniger Bürokratie
EEG 2023 macht‘s möglich
- Blindpool
- Vermögensanlage
Vermögensanlagen: Update der BaFin zu Blindpools
Dr. Ferdinand Unzicker | Gastbeitrag bei Cash.Online
- Energiewende
- privates Kapital
Privates Kapital: Wie kann es die Energiewende pushen?
Sachwerte-Kolloquium | 25. Mai 2022 | Flughafen München
- Musterfeststellungsklage
- Verbandsklage
Ich kann nicht klagen! – Verbandsklagen im Zivilprozess
OLG Frankfurt am Main | Urteil vom 5. November 2021 - 24 MK 1/18
- Finanztipps
- Social Media
Finanztipps auf Social Media: Hierauf ist zu achten
ESMA | Erklärung vom 28. Oktober 2021
- Darlegungs- und Beweislast
- Geständnis
Ich war’s! – Wer vor dem Strafrichter gesteht, muss auch zivilrechtlich blechen?
BGH | Urteil vom 26. August 2021 - III ZR 189/19

- Prospektpflicht Ausnahme
- Wertpapiere
Bei 149 ist Schluss: News im Prospektrecht
EFTA-Court | Urteil vom 18. Juni 2021 - Rechtssache E-10/20
- AnlSchStG
- Bürgerbeteiligung
Höherer Anlegerschutz: Müssen Unternehmen Crowdfunding & Co. neu denken?
Webinar des BWE | 14. Juni 2021
- Anlegerschutz
- AnlSchStG
Anlegerschutzstärkungsgesetz: Das Recht des Schwächeren
Anlegerschutz in neuer Stärke
- AGB-Banken
- Zustimmungsfiktionsklausel
Wer schweigt, sagt ja? – BGH urteilt über Banken-AGB
BGH | Urteil vom 27. April 2021 - XI ZR 26/20
- Prämiensparverträge
- Zinsanpassunhgsklausel
Prämiensparverträge: Zinsanpassungsklauseln unter der Lupe
Allgemeinverfügung der BaFin soll Klarheit bringen
- Gründungsgesellschafter
- Prospekthaftung
Haftung ohne Grenzen für Gründungsgesellschafter?
BGH | Beschluss vom 19. Januar 2021 - XI ZB 35/18