Wer 1.200 Anlegern gleichzeitig eine Kapitalanlage anbietet, macht ein öffentliches Angebot, sollte man meinen. Der BGH sieht das anders: Nicht die Zahl der Empfänger entscheidet über die Prospektpflicht, sondern ihr Informationsstand. Mit seinem Urteil hat der XI. Zivilsenat einen alten Streit entschieden und zugleich die Grenzen der KWG-Erlaubnispflicht bei der Fondsliquidation abgesteckt.
Worum ging es?
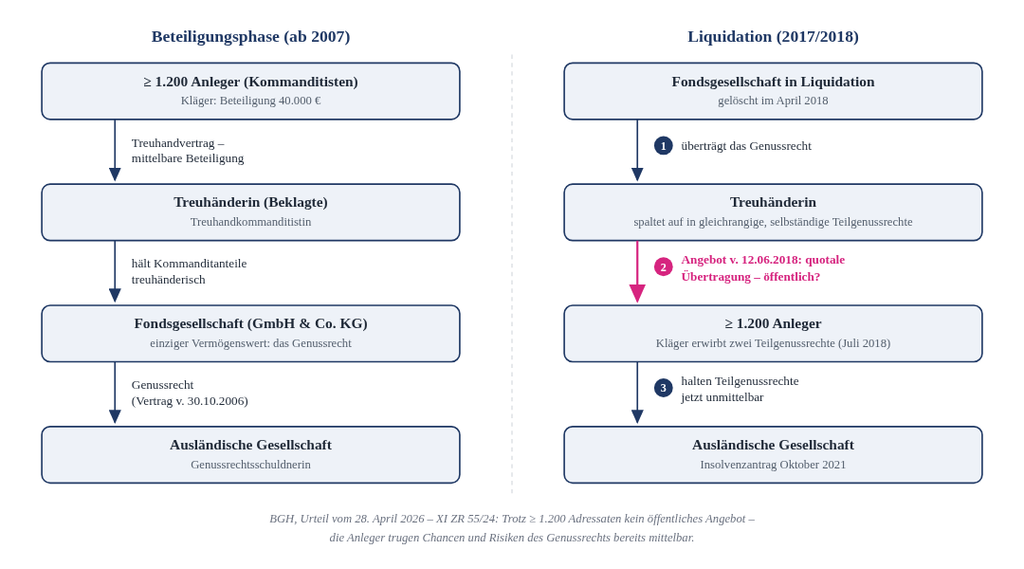
Ein Anleger hatte sich 2007 mit 40.000 € als Kommanditist mittelbar über eine Treuhänderin an einer Fondsgesellschaft beteiligt. Einziger Vermögenswert des Fonds: ein Genussrecht an einer ausländischen Gesellschaft. Als der Fonds 2017/2018 liquidiert wurde, spaltete die Treuhänderin das Genussrecht entsprechend den Beteiligungsquoten in Teilgenussrechte auf und bot diese den – mindestens 1.200 – Kommanditisten per Schreiben zur Übertragung an. Der Anleger nahm an. 2021 wurde die Genussrechtsschuldnerin insolvent.
Der Anleger verlangte Schadensersatz: Die Teilgenussrechte seien ohne den nach § 6 VermAnlG erforderlichen Verkaufsprospekt öffentlich angeboten worden (§ 21 Abs. 1 Satz 1 VermAnlG). Außerdem habe die Treuhänderin ohne KWG-Erlaubnis Finanzdienstleistungen erbracht (§ 823 Abs. 2 BGB i.V.m. § 32 Abs. 1 KWG).
Der Meinungsstreit: Kopfzahl oder Informationsbedürfnis?
Wann ist ein Angebot „öffentlich“ im Sinne von § 1 Abs. 1 Satz 1, § 6 VermAnlG? Bislang standen sich zwei Lager gegenüber:
- Formale Betrachtung: Öffentlich ist nur, was sich an einen unbestimmten Personenkreis richtet. Wer seine Adressaten namentlich kennt, platziert privat, so zuletzt das Kammergericht.
- Qualitative Betrachtung: Entscheidend ist, ob die Angesprochenen den Schutz eines Prospekts brauchen, weil ihnen die nötigen Informationen fehlen.
Der BGH entscheidet sich für die zweite Auffassung: Ein Angebot ist öffentlich, wenn die Adressaten nicht über eine im Wesentlichen gleiche Informationsgrundlage verfügen, die ihnen eine Abwägung von Chancen und Risiken ermöglicht, und sie sich diese auch nicht mit zumutbaren Mitteln verschaffen können.
Die Konsequenz: Auch die gezielte Ansprache eines namentlich bekannten, zahlenmäßig begrenzten Kreises kann ein öffentliches Angebot sein. Umgekehrt kann ein Schreiben an über 1.000 Empfänger privat bleiben. Die Anzahl ist nicht das Kriterium, sondern der der Wissensstand der Adresaten.
Systematisch untermauert der Senat das mit § 2 VermAnlG: Wenn das Gesetz Ausnahmen von der Prospektpflicht etwa für Angebote an einen „begrenzten Personenkreis“ vorsieht (§ 2 Abs. 1 Nr. 6 VermAnlG), setzt es voraus, dass solche Angebote grundsätzlich öffentlich sein können. Sonst liefe die Ausnahme leer.
Im konkreten Fall: kein Informationsbedürfnis, kein Prospekt nötig
Für die Fondsgesellschafter brachte die Aufspaltung nichts Neues: Sie trugen die Chancen und Risiken des Genussrechts über ihre Beteiligung längst mit, der Genussrechtsvertrag sah die Aufspaltung ausdrücklich vor, und über den Inhalt des Genussrechts hatte sie schon der ursprüngliche Fondsprospekt informiert. Damit lag, trotz 1.200 Adressaten, kein öffentliches Angebot vor. Kein Prospekt erforderlich, kein Anspruch aus § 21 VermAnlG.
Und die KWG-Erlaubnis?
Auch hier ging der Anleger leer aus. Die Treuhänderin hat weder Anlagevermittlung (§ 1 Abs. 1a Satz 2 Nr. 1 KWG) noch Eigenhandel (§ 1 Abs. 1a Satz 2 Nr. 4 Buchst. c KWG) betrieben. Die Übertragung der Teilgenussrechte war schlicht die Auskehrung des Treuhandguts im Rahmen der Liquidation – anstelle eines Abfindungsguthabens. Es fehlte an einer vermittelnden Tätigkeit ebenso wie an einem Preis- und Erfüllungsrisiko der Treuhänderin. Eine Erlaubnis nach § 32 Abs. 1 KWG war nicht erforderlich.
Was bedeutet das für die Praxis?
- Für Emittenten und Anbieter: Die Entscheidung schafft Klarheit. Wer sich bei einer Privatplatzierung bislang darauf verlassen hat, dass ein geschlossener, namentlich bekannter Adressatenkreis automatisch aus der Prospektpflicht führt, sollte die Struktur überprüfen. Maßgeblich ist die Informationslage der Angesprochenen.
- Für Treuhänder und Liquidatoren: Erfreulich ist die zweite Botschaft des Urteils. Die quotale Aufspaltung und Auskehrung eines Vermögenswerts im Rahmen der Fondsliquidation ist weder prospektpflichtig noch erlaubnispflichtig, solange sich für die Anleger wirtschaftlich nichts ändert und die Informationsgrundlage steht.
- Für Anleger: Der Prospekt schützt vor Informationsdefizitennicht vor Risiken, die man längst trägt. Wer bei der Liquidation „nur“ das erhält, was ihm ohnehin mittelbar zustand, kann aus dem Fehlen eines Prospekts keinen Schadensersatz herleiten.
Click zum BGH | Urteil vom 28. April 2026 – XI ZR 55/24
Click zum Beitrag | Wenn private Placements öffentlich werden: Prospektpflicht nach VermAnlG
Click zum Beitrag | Bafin erklärt: Zielmarkt in Verkaufsprospekt und VIB nach VermAnlG
Click zum Beitrag | Stadtwerke zapfen Bürger an? Genussrechte als Finanzierungsinstrument
FAQ zum öffentlichen Angebot bei Vermögensanlagen
Wann ist ein Angebot von Vermögensanlagen „öffentlich“ im Sinne des VermAnlG?
Nach dem BGH (Urteil vom 28.04.2026 – XI ZR 55/24) kommt es nicht auf die Zahl oder namentliche Bekanntheit der Adressaten an, sondern auf deren Informationsstand: Ein Angebot ist öffentlich, wenn die Angesprochenen nicht über eine im Wesentlichen gleiche Informationsgrundlage verfügen, die ihnen eine Abwägung von Chancen und Risiken ermöglicht, und sie sich diese auch nicht mit zumutbaren Mitteln verschaffen können.
Ist ein Angebot an einen namentlich bekannten Anlegerkreis automatisch eine Privatplatzierung?
Nein. Auch die gezielte Ansprache eines begrenzten, namentlich bekannten Kreises kann prospektpflichtig sein – umgekehrt kann ein Schreiben an über 1.000 Empfänger privat bleiben. Entscheidend ist allein, ob die Adressaten den Informationsschutz eines Prospekts benötigen.
Löst die Aufspaltung eines Genussrechts bei der Fondsliquidation die Prospektpflicht aus?
Grundsätzlich nicht, wenn sich für die Anleger wirtschaftlich nichts ändert: Wer die Chancen und Risiken des Genussrechts bereits mittelbar über seine Fondsbeteiligung trug, braucht für den Erwerb quotaler Teilgenussrechte keinen Verkaufsprospekt.
Benötigt eine Treuhänderin für die Übertragung von Teilgenussrechten eine KWG-Erlaubnis?
Nein. Die quotale Auskehrung des Treuhandguts im Rahmen der Liquidation ist weder Anlagevermittlung noch Eigenhandel im Sinne des § 1 Abs. 1a KWG – eine Erlaubnis nach § 32 Abs. 1 KWG ist dafür nicht erforderlich.
Was bedeutet das Urteil für Emittenten und Anbieter von Vermögensanlagen?
Wer sich bei einer Privatplatzierung bisher allein auf den geschlossenen Adressatenkreis verlassen hat, sollte die Struktur überprüfen: Maßgeblich ist künftig die dokumentierte Informationslage der Angesprochenen – nicht die Gästeliste.