Viele Köche verderben den Brei; viele Anleger nicht unbedingt. Solarpark, Batteriespeicher, Genossenschaft oder Start-up: Wer sein Projekt über die Crowd finanzieren will, hat seit Juni 2026 mehr Luft. Bis knapp 12 Millionen Euro geht es ohne Wertpapierprospekt, Anlagegrenzen pro Anleger sind bei Wertpapieren Geschichte und auch Genossenschaften dürfen jetzt schwärmen. Welcher Weg passt für welches Projekt?
Crowd ist nicht gleich Crowd
Unter „Crowdfunding“ fällt vieles, was rechtlich oft wenig miteinander zu tun hat. Kapitalmarktrechtlich spannend wird es, sobald Anleger eine Rendite erwarten, beim Crowdlending (Darlehen) und beim Crowdinvesting (Beteiligungen, Anleihen, Genussrechte). Hier entscheidet die Wahl des Instruments darüber, welches Regime gilt, welche Unterlagen zu erstellen sind und wer haftet.
Drei Wege zum Schwarm
Für renditeorientiertes Crowdfunding stehen Emittenten heute im Wesentlichen drei Wege offen:
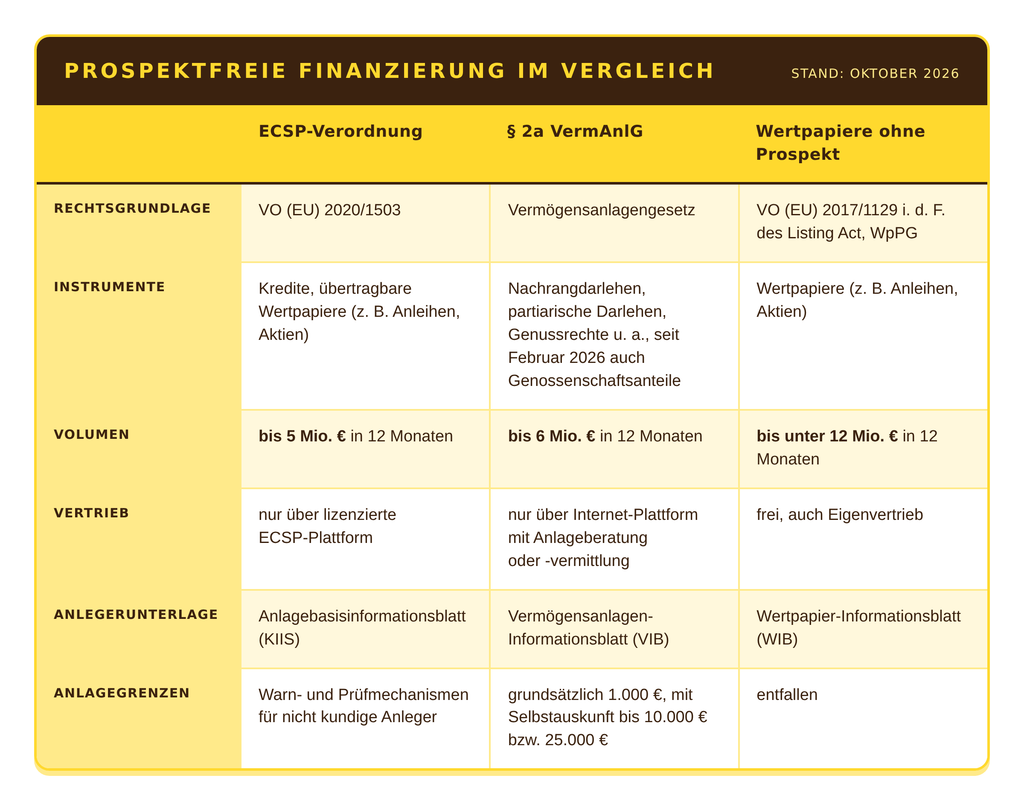
Nachrangdarlehen fallen nicht unter die ECSP-Verordnung. Für sie bleibt es beim nationalen Weg über § 2a VermAnlG.
Wertpapiere tauchen sowohl im Rahmen der ECSP- als auch der Prospektverordnung auf: Entscheidend ist der Vertriebsweg. Werden Anleihen oder Aktien über eine EU-lizenzierte Crowdfunding-Plattform angeboten, gilt bis 5 Millionen Euro die ECSP-Verordnung mit eigenem Anlagebasisinformationsblatt; die Prospektverordnung ist dann nicht anwendbar. Bei allen anderen öffentlichen Angeboten – etwa im Eigenvertrieb über die eigene Website – gilt die Prospektverordnung: prospektfrei bis knapp 12 Millionen Euro, mit Wertpapier-Informationsblatt.
Was ist neu? Das Standortfördergesetz und der 5. Juni 2026
Die Neuerungen beruhen auf zwei Rechtsakten, die zusammenspielen:
1. Der EU Listing Act. Die Verordnung (EU) 2024/2809 hat die EU-Prospektverordnung geändert. Sie ist am 4. Dezember 2024 in Kraft getreten; die neuen Schwellenwerte gelten aber erst seit dem 5. Juni 2026. Seitdem sind öffentliche Angebote von Wertpapieren von der Prospektpflicht befreit, wenn der Gesamtgegenwert über zwölf Monate unter 12 Millionen Euro bleibt. Die Mitgliedstaaten hätten diese Schwelle auf 5 Millionen Euro absenken können; Deutschland hat davon keinen Gebrauch gemacht.
2. Das deutsche Standortfördergesetz. Das „Gesetz zur Förderung privater Investitionen und des Finanzstandorts (Standortfördergesetz – StoFöG)“ vom 4. Februar 2026 ist im BGBl. 2026 I Nr. 33 vom 9. Februar 2026 verkündet worden. Der Bundestag hat es am 19. Dezember 2025 beschlossen, der Bundesrat hat am 30. Januar 2026 zugestimmt. Für das Crowdfunding sind drei Änderungen zentral:
- Aus 8 werden 12 Millionen: Abschied von der deutschen 8-Millionen-Ausnahme (§ 3 WpPG ist weggefallen). Die nationale Sonderregel von bisher 8 Millionen, die Deutschland gewählt hatte, wurde gestrichen. Seitdem gilt unmittelbar die EU-Schwelle der Prospektverordnung von 12 Millionen Euro.
- Kein Intermediärzwang und keine Einzelanlagegrenzen mehr (§ 6 WpPG ist weggefallen). Bisher durften prospektfreie Wertpapierangebote zwischen 1 und 8 Millionen Euro an Privatanleger nur im Wege der Anlageberatung oder Anlagevermittlung über ein Wertpapierdienstleistungsunternehmen vertrieben werden, das die Einzelanlageschwellen pro Anleger und Emittent von 1.000 bis 25.000 Euro prüfte. Dahinter stand der Gedanke des Anlegerschutzes: Weil kein Prospekt geprüft wird, sollte ein beaufsichtigter Dritter dazwischengeschaltet sein und das Verlustrisiko des einzelnen Privatanlegers begrenzen. § 6 WpPG ist bereits zum 10. Februar 2026 entfallen. Emittenten dürfen ihre Wertpapiere nun selbst platzieren, was Kosten senkt und Platzierungen beschleunigt; und Anleger so viel investieren, wie sie möchten.
- Genossenschaften im Schwarm (§ 2a VermAnlG). Die Schwarmfinanzierungsausnahme gilt seit dem 10. Februar 2026 auch für Genossenschaftsanteile. Genossenschaften können damit über Plattformen Eigenkapital bis zu 6 Millionen Euro einwerben.
Unverändert bleibt: Unterhalb der Prospektschwelle ist grundsätzlich ein Wertpapier-Informationsblatt zu erstellen und von der BaFin gestatten zu lassen. Neu ist eine Bagatellgrenze: Bei Angeboten unter 100.000 Euro in zwölf Monaten entfällt auch das WIB, § 4 Abs. 1 Satz 2 Nr. 1 WpPG.
Was eignet sich für Crowdfunding?
Grundsätzlich jedes Projekt mit einer nachvollziehbaren Geschichte und kalkulierbaren Zahlungsströmen. In unserer Praxis sehen wir vor allem:
- Solar- und Windparks: Bürgerbeteiligung vor Ort, über Nachrangdarlehen nach § 2a VermAnlG, zunehmend auch als Anleihe (siehe unseren Beitrag Geld leihen statt Anteile verteilen).
- Batteriespeicher: Attraktiv, aber mit volatilen Erlösen aus Arbitrage und Regelenergie. Hier kommt es besonders auf eine sorgfältige Darstellung der Risiken im Informationsblatt an.
- Stadtwerke und kommunale Projekte: Genussrechte oder Anleihen als Instrument der Bürgerbeteiligung (siehe Stadtwerke zapfen Bürger an?).
- Energiegenossenschaften: Dank der Erweiterung des § 2a VermAnlG nun auch per Plattform (siehe Drei Freunde. Eine eG.).
- Immobilien und Start-ups: Häufig über ECSP-Plattformen, bei größeren Volumina künftig als prospektfreie Wertpapieremission.
Click zum Beitrag | Geld leihen statt Anteile verteilen – Emission von Anleihen
Stadtwerke zapfen Bürger an? Genussrechte als Finanzierungsinstrument
Click zum Beitrag | Drei Freunde. Eine eG. – Wie gründet man eine Genossenschaft
Praxistipps
- Zwölf Monate rückwärts rechnen. Die 12-Millionen-Schwelle bezieht sich auf alle Angebote des Emittenten innerhalb von zwölf Monaten. Wer im Frühjahr 5 Millionen Euro eingesammelt hat,. Bei jedem neuen Angebot werden alle prospektfreien öffentlichen Angebote der vergangenen zwölf Monate mitgezählt: Wer im März 5 Millionen Euro eingesammelt hat, hat im darauffolgenden Oktober nicht mehr die volle Schwelle zur Verfügung, kann also nur noch knapp 7 Millionen Euro ohne Prospekt anbieten; erst ab dem folgenden März ist die volle Schwelle wieder frei.
- Rechtsregime nicht verwechseln. Die Grenzen von ECSP (5 Mio.), VermAnlG (6 Mio.) und Prospektverordnung (12 Mio.) stehen nebeneinander und folgen eigenen Regeln. Die Wahl des Finanzinstruments entscheidet über das Regime – nicht umgekehrt. Wer sich z.B. für ein Nachrangdarlehen entscheidet, ist automatisch im VermAnlG und kann nicht die 12 Mio.-Schwelle der Prospektverordnung nutzen, da diese nur für Wertpapiere (Aktien, Anleihen) gilt.
- Mehr Freiheit, weniger Netz. Ohne Intermediäre und ohne Anlagegrenzen trägt der Emittent im Eigenvertrieb mehr Verantwortung. Für fehlerhafte Wertpapier-Informationsblätter haftet der Anbieter wie bisher (§ 11 WpPG). Neu ist das Umfeld: Ohne zwischengeschaltetes Wertpapierdienstleistungsunternehmen fehlt die zweite Prüfinstanz im Vertrieb, und ohne Anlagegrenzen können einzelne Anleger deutlich höhere Beträge investieren – und im Streitfall auch einfordern. Wer selbst platziert, sollte Informationsblatt und Werbung daher besonders sorgfältig aufsetzen.
- Öffentlich oder privat? Nicht jedes Angebot an viele Personen ist öffentlich (siehe 1.200 Einladungen – und trotzdem privat). Die Abgrenzung lohnt sich vor jeder Emission.
Fazit
Der 5. Juni 2026 hat das Crowdfunding in Deutschland spürbar entfesselt. Prospektfreie Wertpapieremissionen bis knapp 12 Millionen Euro ohne Vertriebsbeschränkungen sind eine echte Alternative zu Nachrangdarlehen – gerade für Energieprojekte mit größerem Kapitalbedarf. Welcher Weg der richtige ist, hängt vom Projekt, vom Volumen und von den Anlegern ab. Wir beraten Sie gern bei der Strukturierung Ihrer Emission.
FAQ zu Crowdfunding
1. Brauche ich für ein Crowdfunding einen Prospekt? Das hängt davon ab, was Sie anbieten:
Wertpapiere (z. B. Anleihen, Aktien): Seit dem 5. Juni 2026 ist kein Wertpapierprospekt nötig, wenn der Gesamtgegenwert der öffentlichen Angebote über zwölf Monate unter 12 Millionen Euro bleibt. Grundlage ist die EU-Prospektverordnung in der Fassung des Listing Act. Stattdessen genügt grundsätzlich ein Wertpapier-Informationsblatt, dessen Veröffentlichung die BaFin gestatten muss (§ 4 WpPG).
Vermögensanlagen (z. B. Nachrangdarlehen, Genussrechte, Genossenschaftsanteile): Hier ist grundsätzlich ein Verkaufsprospekt nach dem VermAnlG erforderlich. Davon befreit § 2a VermAnlG Schwarmfinanzierungen bis 6 Millionen Euro in zwölf Monaten, wenn sie ausschließlich über eine Internet-Plattform vermittelt werden. Dann reicht ein Vermögensanlagen-Informationsblatt.
Über eine EU-lizenzierte Crowdfunding-Plattform: Für Kredite und Wertpapiere bis 5 Millionen Euro gilt die ECSP-Verordnung. Statt eines Prospekts ist ein Anlagebasisinformationsblatt zu erstellen.
2. Darf ich meine Anleihe jetzt selbst an Privatanleger verkaufen?
Ja. Bis Februar 2026 durften prospektfreie Wertpapierangebote über 1 Million Euro an Privatanleger nur über ein Wertpapierdienstleistungsunternehmen vertrieben werden (§ 6 WpPG a. F.). Diese Vorschrift hat das Standortfördergesetz zum 10. Februar 2026 gestrichen. Emittenten können ihre Wertpapiere seitdem selbst platzieren, etwa über die eigene Website.
3. Gibt es noch Höchstbeträge, die ein Anleger investieren darf?
Bei prospektfreien Wertpapierangeboten nicht mehr. Die früheren Einzelanlageschwellen von 1.000 bis 25.000 Euro sind mit § 6 WpPG entfallen. Bei Vermögensanlagen wie Nachrangdarlehen nach § 2a VermAnlG gelten die Anlagegrenzen dagegen weiterhin.
4. Welches Instrument eignet sich für mein Projekt?
Das hängt vor allem vom Volumen ab. Nachrangdarlehen, Genussrechte und Genossenschaftsanteile lassen sich über Plattformen bis 6 Millionen Euro ohne Verkaufsprospekt anbieten (§ 2a VermAnlG). Über EU-lizenzierte Crowdfunding-Plattformen sind Kredite und Wertpapiere bis 5 Millionen Euro möglich (ECSP-Verordnung). Wer mehr Kapital braucht, kommt mit Anleihen oder Aktien prospektfrei bis knapp 12 Millionen Euro. Entscheidend ist: Das Instrument bestimmt das Regime und damit die Schwelle.
5. Können sich jetzt auch Genossenschaften über Crowdfunding finanzieren?
Ja. Seit dem 10. Februar 2026 gilt die Schwarmfinanzierungsausnahme des § 2a VermAnlG auch für Genossenschaftsanteile. Genossenschaften, etwa Energiegenossenschaften, können damit über Internet-Plattformen Eigenkapital bis zu 6 Millionen Euro einwerben, ohne einen Verkaufsprospekt erstellen zu müssen.