Ein Windpark, ein Abnehmer, ein langfristiger Stromvertrag. Und plötzlich interessiert sich die BaFin dafür. Was nach Energiewirtschaft klingt, kann rechtlich ein Finanzinstrument sein. Ob das so ist, hängt vor allem davon ab, ob tatsächlich Strom fließt oder nur Geld. Warum ist der Unterschied zwischen physischem und virtuellem PPA mehr als eine technische Feinheit?
Was ist ein PPA?
Ein PPA (Power Purchase Agreement) ist ein langfristiger Stromabnahmevertrag zwischen einem Erzeuger, etwa dem Betreiber eines Wind- oder Solarparks, und einem Abnehmer. Das kann ein Energieversorger sein oder ein Unternehmen, das den Strom selbst verbraucht. Beide sichern sich so über Jahre einen planbaren Preis. So weit, so harmlos. Spannend wird es bei der Frage, wie der Vertrag erfüllt wird.
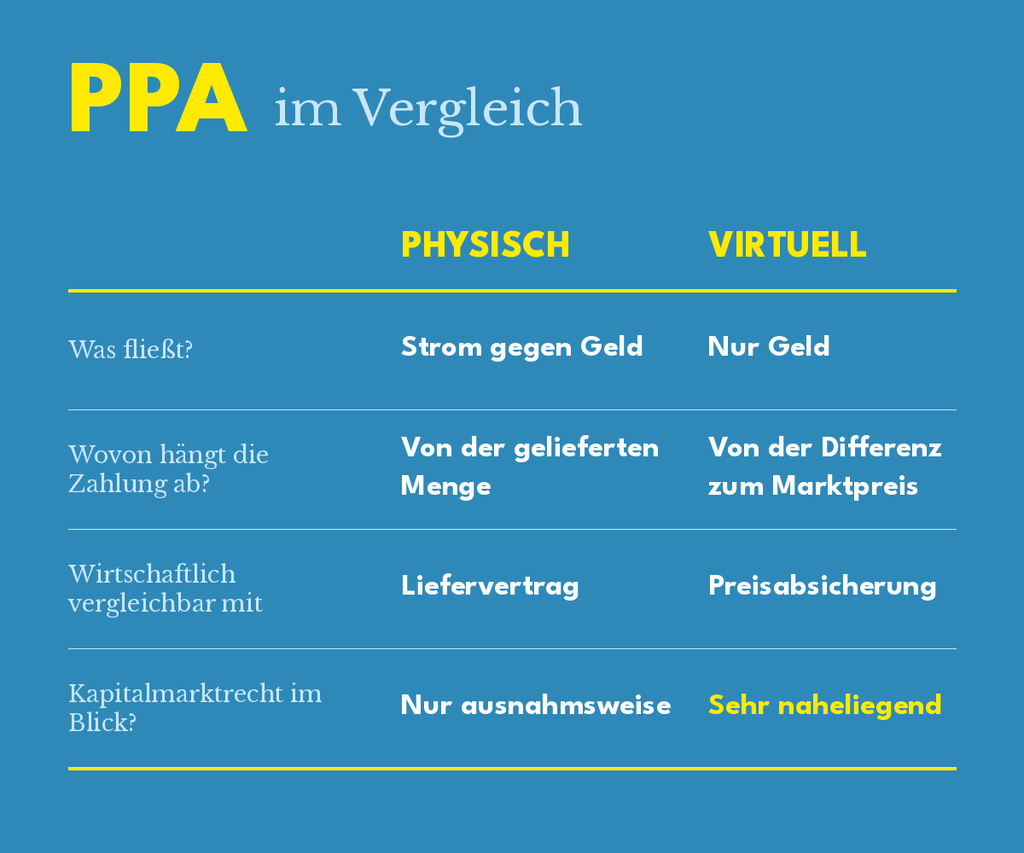
Das physische PPA: der Klassiker. Hier fließt Strom an den Abnehmer. Der Windpark liefert, der Abnehmer zahlt den vereinbarten Preis. Parallelbeispiel: Ein Bauer verkauft seine Ernte für die nächsten zehn Jahre fest an eine Bäckerei. Das Getreide wird geliefert, das Geld wird bezahlt. Das ist ein Liefervertrag; im o.g. Falle von Strom kein Thema für die Finanzaufsicht.
Das virtuelle PPA: die Wette auf den Preis. Hier fließt auch Strom, aber nicht zwischen den Parteien. Der Erzeuger verkauft seinen Strom ganz normal am Markt. Mit dem Abnehmer vereinbart er nur einen festen Preis. Liegt der Marktpreis darunter, zahlt der Abnehmer die Differenz an den Erzeuger. Liegt er darüber, läuft das Geld in die andere Richtung. Beim Bauern-Beispiel hieße das: Die Bäckerei bekommt kein einziges Korn, sondern nur einen Ausgleich, je nachdem, wie der Getreidepreis sich entwickelt.
Beide Formen verfolgen im Kern dasselbe Ziel: einen langfristig planbaren Strompreis. Sie erreichen diesen aber auf verschiedenen Wegen:
Beim physischen PPA will der Abnehmer tatsächlich Grünstrom aus einer bestimmten Anlage beziehen, zu einem über Jahre feststehenden Preis. Für den Erzeuger ist der feste Abnehmer genauso wichtig. Er sichert seine Erlöse unabhängig vom EEG. Der Nachteil ist der Aufwand: Der Strom muss physisch geliefert werden, also über ein Netz .
Beim virtuellen PPA behält der Abnehmer seinen bisherigen Stromlieferanten und seine Lieferstruktur. Abgesichert wird nur das Preisrisiko: Über den Differenzausgleich zahlt er im Ergebnis den vereinbarten Festpreis, egal wie sich der Markt entwickelt. Der Erzeuger verkauft seinen Strom wie gewohnt am Markt und erhält über den Ausgleich trotzdem einen festen Preis. Der Abnehmer zahlt seinem Stromlieferanten ganz normal den Strom, den er tatsächlich verbraucht. Das virtuelle PPA ist ein zusätzlicher, reiner Geldvertrag mit dem Erzeuger. Es ersetzt den Liefervertrag nicht, es läuft daneben. Es gibt also zwei Zahlungsströme:
Abnehmer und Erzeuger untereinander: nur die Differenz zum vereinbarten Festpreis, je nach Marktlage in die eine oder andere Richtung.
Abnehmer an Stromlieferant: der Marktpreis für den gelieferten Strom.
Warum plötzlich das Kapitalmarktrecht mitredet
Das Kapitalmarktrecht fragt nicht, wie ein Vertrag heißt, sondern was er wirtschaftlich tut. Und ein virtuelles PPA tut genau das, was Finanzprodukte typischerweise tun: Es regelt eine Zahlung in der Zukunft, deren Höhe sich nach einem Marktpreis richtet, hier dem Strompreis. Ausgeglichen wird in Geld, nicht in Ware.
Damit kann ein virtuelles PPA rechtlich ein sogenanntes derivatives Geschäft sein. Und wer ein Derivat in der Hand hält, hat ein Finanzinstrument im Sinne des Wertpapierhandelsgesetzes und des Kreditwesengesetzes. Dass dabei ein Windrad im Spiel ist und kein Börsenparkett, ändert daran zunächst nichts.
Auch das physische PPA ist nicht automatisch aus dem Schneider. Unter bestimmten Umständen – etwa je nachdem, wo und wie standardisiert der Vertrag geschlossen wird – kann auch ein Liefervertrag in den Anwendungsbereich rutschen. Es kommt auf die Vertragsgestaltung im Einzelfall an.
Finanzinstrument – na und?
Die gute Nachricht zuerst: Dass ein Vertrag ein Finanzinstrument ist, bedeutet nicht automatisch, dass eine Erlaubnis der BaFin nötig ist. Erlaubnispflichtig ist nicht das Produkt, sondern das, was man damit macht. Genau hier wird es für viele Marktteilnehmer heikel:
- Anlagenbetreiber und Abnehmer, die sich mit einem virtuellen PPA nur gegen das eigene Preisrisiko absichern, sind meist auf der sicheren Seite – aber eben nur meist. Bei Warenderivaten gelten Sonderregeln.
- Stadtwerke und Energieversorger, die virtuelle PPAs ihren Kunden anbieten, bewegen sich schnell in einem Bereich, den das Gesetz als Finanzdienstleistung einordnet.
- Vermittler, Makler und Plattformen, die Erzeuger und Abnehmer zusammenbringen, sollten genau hinsehen, ob sie nur Kontakte weitergeben oder schon Geschäfte vermitteln.
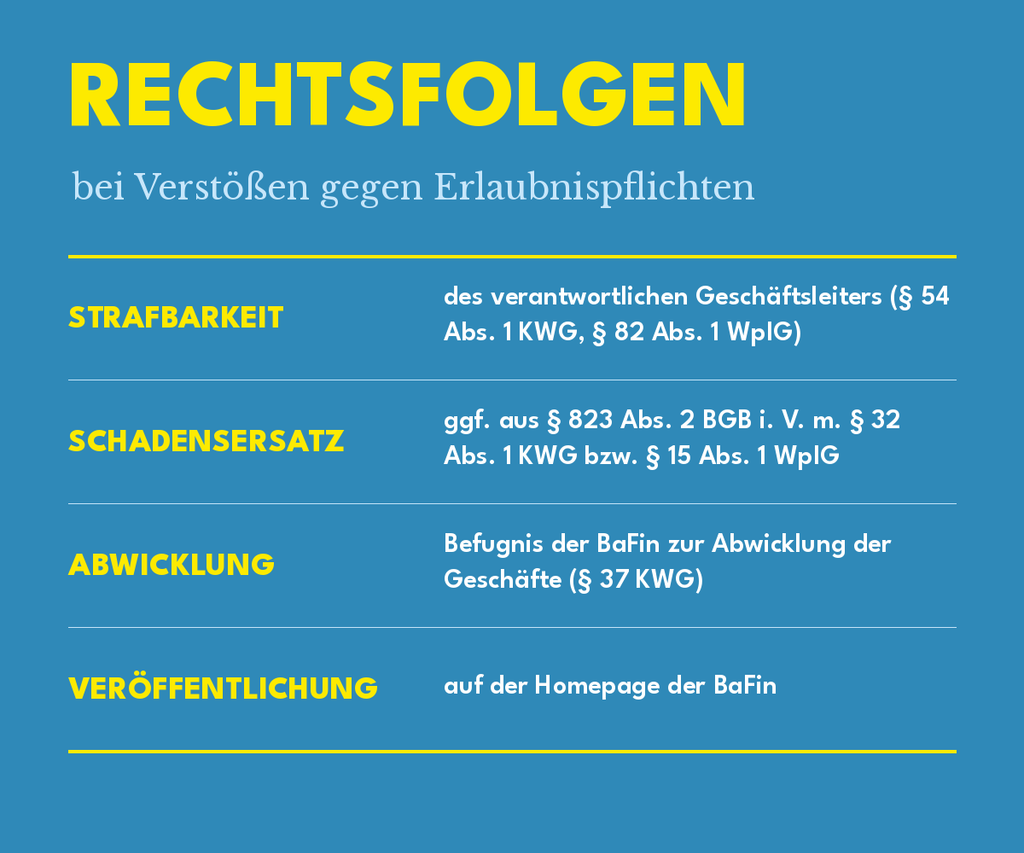
Wer ohne die nötige Erlaubnis tätig wird, riskiert einiges: Die BaFin kann die Abwicklung der Geschäfte anordnen und den Fall öffentlich machen. Für die Geschäftsleitung steht sogar eine Strafbarkeit im Raum, und Vertragspartner können Schadensersatz verlangen. Ein Stromvertrag, der eigentlich Planungssicherheit bringen sollte, wird so zum Risiko für das ganze Geschäftsmodell.
Fazit: Erst prüfen, dann unterschreiben
PPAs sind ein wichtiger Baustein der Energiewende – und die EU will sie ausdrücklich fördern. Gerade deshalb lohnt sich ein nüchterner Blick ins Kleingedruckte. Ob ein PPA zum Finanzinstrument wird und ob daraus eine Erlaubnispflicht folgt, entscheidet sich an wenigen, aber entscheidenden Stellschrauben der Vertragsgestaltung. Die lassen sich vor Vertragsschluss gut einstellen, danach nur noch mühsam.
Sie planen ein PPA, bieten Ihren Kunden eines an oder vermitteln solche Verträge? Sprechen Sie uns an. Wir prüfen Ihre Gestaltung, bevor es die BaFin tut.
Click zur Veranstaltung | Windenergietage 2026 in Linstow – ein Referent, zwei Vorträge
FAQ zu PPA
Was ist ein PPA?
Ein PPA (Power Purchase Agreement) ist ein langfristiger Stromabnahmevertrag zwischen einem Erzeuger, etwa dem Betreiber eines Wind- oder Solarparks, und einem Abnehmer. Beide sichern sich damit über Jahre einen planbaren Strompreis.
Was ist der Unterschied zwischen einem physischen und einem virtuellen PPA?
Beim physischen PPA wird tatsächlich Strom geliefert und bezahlt, wirtschaftlich ist es ein Liefervertrag. Beim virtuellen PPA fließt kein Strom zwischen den Parteien. Sie gleichen nur die Differenz zwischen einem vereinbarten Festpreis und dem Marktpreis in Geld aus. Wirtschaftlich ist das eine Preisabsicherung.
Kann ein PPA ein Finanzinstrument sein?
Ja, vor allem beim virtuellen PPA liegt das nahe. Es knüpft an einen Marktpreis an, wird erst in der Zukunft erfüllt und in Geld ausgeglichen. Das sind typische Merkmale eines derivativen Geschäfts. Auch ein physisches PPA kann je nach Vertragsgestaltung im Einzelfall erfasst sein.
Brauche ich für ein PPA eine Erlaubnis der BaFin?
Nicht automatisch. Ob eine Erlaubnis nötig ist, hängt nicht vom Vertrag allein ab, sondern von Ihrer Tätigkeit und Ihrem Geschäftsmodell. Wer sich nur gegen das eigene Preisrisiko absichert, ist anders zu beurteilen als ein Stadtwerk, das virtuelle PPAs seinen Kunden anbietet, oder ein Vermittler, der solche Verträge zustande bringt.
Was droht, wenn ohne erforderliche Erlaubnis gehandelt wird?
Die BaFin kann die Abwicklung der Geschäfte anordnen und den Fall auf ihrer Website veröffentlichen. Für die verantwortliche Geschäftsleitung kommt eine Strafbarkeit in Betracht. Außerdem können Vertragspartner Schadensersatz verlangen. Deshalb sollte die Gestaltung vor Vertragsschluss geprüft werden.